「分譲住宅は厳しいと言われるが、伸びている会社は何が違うのか」
「上場企業の決算資料を読んだほうがいいのは分かっているが、どこを見ればいいか分からない」
新設住宅着工戸数が減り、注文住宅も分譲住宅も苦戦する会社が増えています。一方で、そのなかでも業績を伸ばしている会社があります。その代表例が、都市部の戸建分譲を中心に成長してきたオープンハウスグループです。
本記事では、株式会社オープンハウスグループが2025年8月14日に発表した2025年9月期 第3四半期決算を、住宅会社のコンサルティングを行う立場から読み解きます(動画の収録は2025年8月下旬)。投資家目線ではなく、地域の住宅会社の経営者・幹部が自社の経営に生かせるポイントに絞って整理しました。
※数値は動画内の解説(一部は推計)に基づく概算です。正確な値は株式会社オープンハウスグループの公表資料をご確認ください。
| 項目 | 決算から読み取れること |
|---|---|
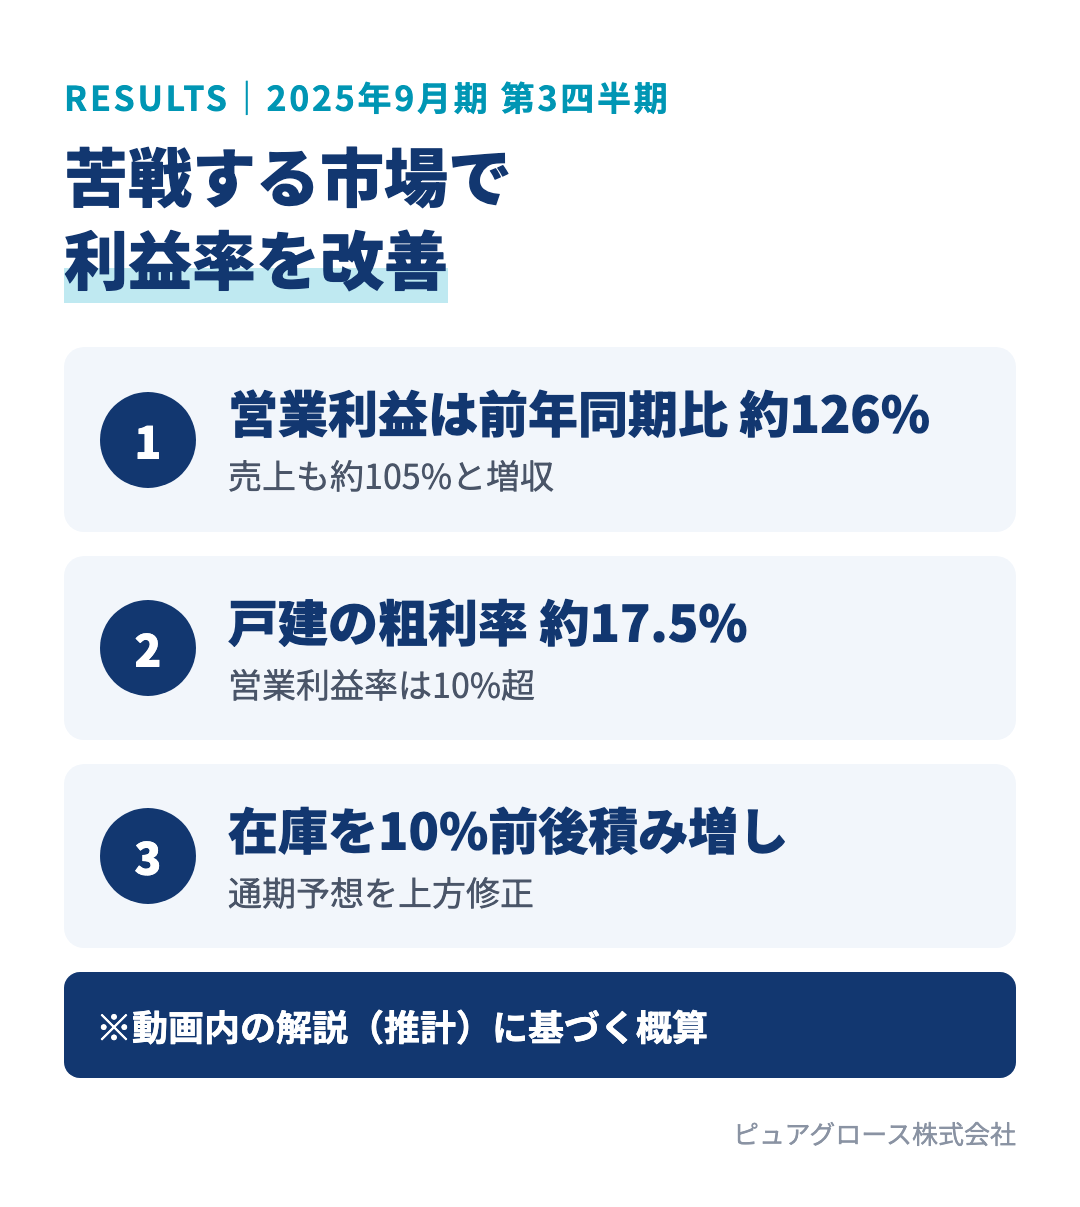
| 全社業績 | 売上高は前年同期比 約105%、 営業利益は約126% |
| 戸建関連事業の 営業利益率 | 10%超を確保 |
| 戸建関連事業の 粗利率 | 約17.5% (売上と売上総利益 からの推計) |
| 戸建の契約件数 | 四半期あたり 約3,200〜3,300件、 年間で1万3,000件規模 |
| 棚卸資産(在庫) | 来期の販売拡大に向け 10%前後増加 |
| 通期予想 | 売上・利益とも上方修正。 当期純利益は 1,000億円超の見通し |
前期は減益で先行きを不安視する声もありましたが、第3四半期時点で通期計画に対して順調な進捗となっています。分譲会社は第4四半期に巻き返すケースが多く、在庫もしっかり積み増しているため、今期・来期とも成長が見込める内容といえます。
会社は「都市部で手の届く価格の戸建に対する需要は堅調」としています。木造戸建の平均販売価格はインフレの影響もあって上昇していますが、そのなかでも顧客が買える価格帯に収めて販売数を伸ばしています。契約件数は2023年9月期に一時前年割れとなったものの、その後は順調に回復しています。
土地の高い都市部で、戸建分譲の粗利率17%台を確保しているのは特筆すべき点です。背景には、他社が手を出しにくい土地でもプランを作り込んで商品化する力と、土地情報への回答の速さがあります。即日に近いスピードで判断できるため、仕入れで買い負けにくい。DXを進めながら、仕入れから販売までを高速で回しているのが強みです。
戸建関連事業は全社の売上・営業利益のおよそ半分です。残りはマンション、収益不動産、米国不動産、M&Aで加わったプレサンスコーポレーションなどが占めています。マンションは減少していますが、収益不動産は伸びており、利益率も高い水準です。戸建分譲の会社に見えて、実態は複数の収益源を持つ総合不動産会社になっています。
今回の資料では、財務・投資・株主還元の方針も示されました。住宅・不動産業界の株価収益率(PER)は8倍程度にとどまることが多く、上場しても企業価値が上がりにくいことから、近年は新規上場を見送る住宅会社も増えています。不動産事業は業績の振れ幅が大きく、投資家が高いリターンを求めるためです。
オープンハウスグループは、事業期間を短くして早めに軌道修正できるようにする、つまり在庫の回転率を高めて収益性を確保することで、この課題に向き合う姿勢を示しています。あわせて、2025年10月1日付で代表取締役の交代も発表されました。創業者がファウンダーとして取締役に残り、新卒入社の生え抜き社員が新たな代表に就く形です。業績が伸びている時期に経営をバトンタッチするのは、理想的な事業承継の形の一つといえます。
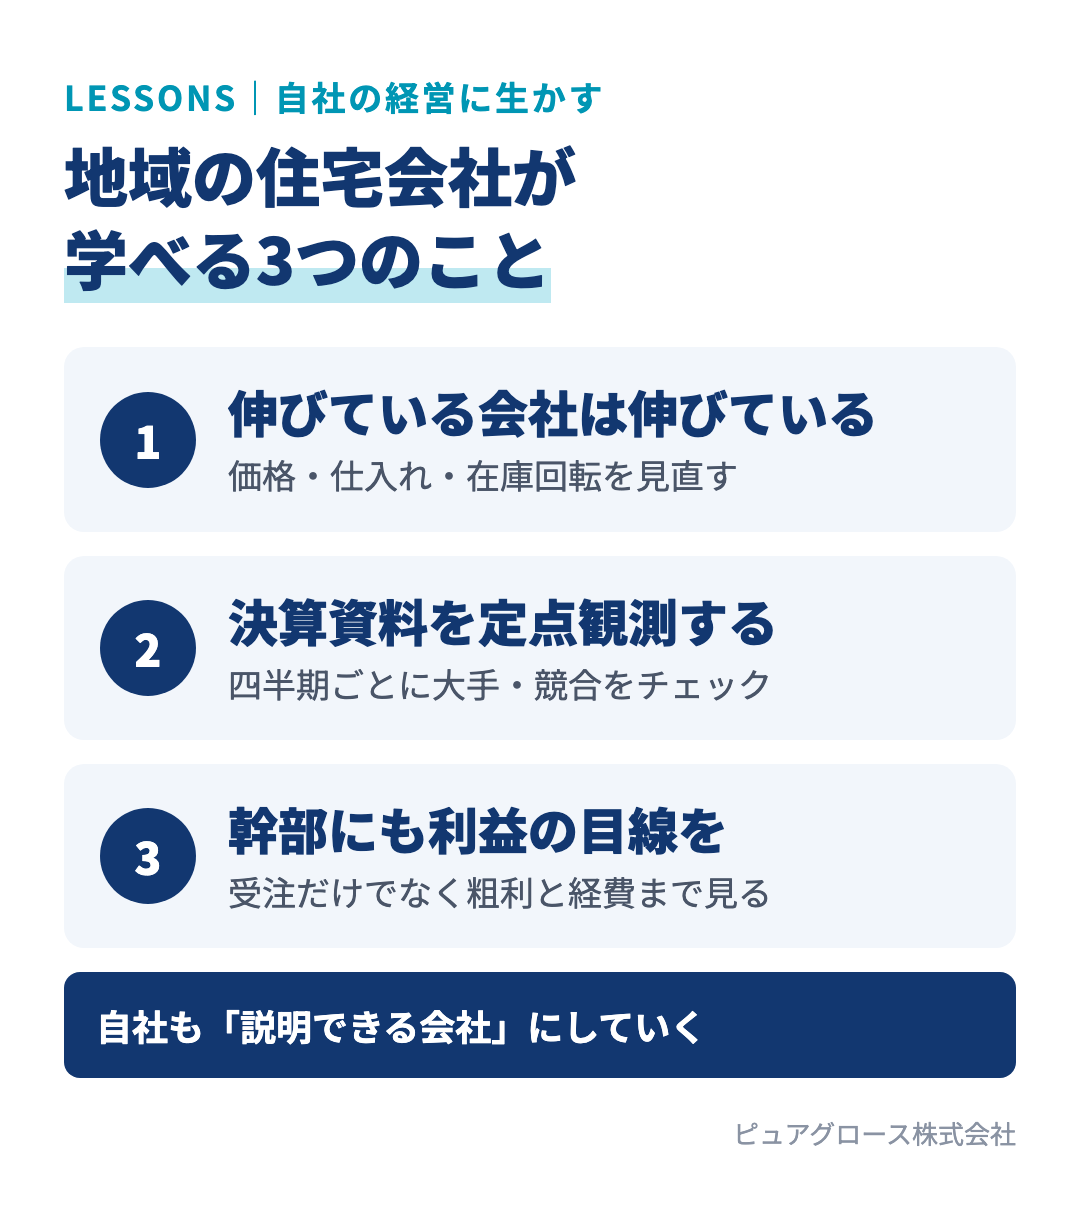
分譲事業は厳しいという声がありますが、実際には厳しい会社が増えているだけで、伸びている会社は伸びています。顧客が買える価格に収める商品づくり、仕入れのスピード、在庫回転の管理。規模は違っても、地域の分譲・建売事業で取り入れられる考え方は多くあります。
上場企業には開示義務があるため、どの事業で、どれだけ利益を出しているかが決算資料に表れます。会社が伸びるかどうかは株価より決算資料のほうがよく分かります。3月決算・9月決算など各社の四半期決算は、おおむね2月・5月・8月・11月ごろに出そろいます。このタイミングで主要な競合や大手の資料に目を通す習慣をつけておくと、市場の変化に早く気づけます。
さらに、非上場であっても、上場企業の資料のように自社の事業セグメントや方針を社内外に説明できる状態にしておくことが大切です。社員にとっても、会社がどこで利益を出し、どこに向かっているのかが分かるようになります。
営業担当者はどうしても自分や店舗の受注・完工だけを意識しがちです。しかし、受注した先の粗利や経費まで見て、自分の店舗が本当に利益を出しているかを考えられるかどうかで、幹部としての視座は大きく変わります。社長が数字を開示し、社員がそれを知りに行く。双方向で同じ景色を見られる会社にしていくことが重要です。
オープンハウスグループ自身もM&Aで事業を広げてきましたが、地域の住宅会社でも今後M&Aは確実に増えると考えられます。収益性が下がる会社が増えるなかで、救済型の案件や、業績が良いうちに譲渡を考える経営者も出てくるでしょう。
| 立場 | 押さえておきたいポイント |
|---|---|
| 売る側 | 価格だけで選ばない。 住宅事業を理解し、 その後の経営や社員の将来に 納得できる相手か |
| 買う側 | 現経営者があと何年関わるか。 代表が抜けた後の中核メンバーがいるか。 足りない人材を 自社から送り込めるか |
住宅事業をよく知らない親会社の傘下に入ってうまくいくケースは多くありません。売り手は少しでも高く売りたいのが本音ですが、会社を存続させ、社員に幸せになってほしいと考えるなら、相手選びが何より重要です。
A. 動画内の解説では、戸建関連事業の利益率が改善し、営業利益は前年同期比で約126%と大きく伸びました。戸建分譲の粗利率は推計で約17.5%、営業利益率は10%超を確保し、在庫も積み増して通期予想を上方修正しています。正確な数値は同社の公表資料をご確認ください。
A. あります。上場企業の決算資料には、どの事業で利益を出しているか、在庫や販売価格がどう動いているかが開示されており、市場の変化や競合の戦略をいち早くつかめます。四半期ごとに定点観測する習慣をつけるのがおすすめです。
A. 価格だけで相手を選ばないことです。住宅事業を理解しているか、譲渡後の経営方針や社員の処遇に納得できるかを確認しましょう。住宅事業に詳しくない相手と一緒になってうまくいくケースは多くありません。
ピュアグロースでは、大手の決算や市場動向を踏まえた中期経営計画の策定、分譲事業の立ち上げ、収益構造の見直しまで、住宅会社・工務店の経営を支援しています。お気軽にご相談ください。
