「あと200〜300万円予算があれば、もっと良い土地を提案できるのに」
「後から予算を上げる話をすると、お客様に嫌な思いをさせてしまいそうで言い出せない」
土地探しから始めるお客様の商談で、多くの営業担当者がぶつかる壁です。お客様の希望予算をもとに土地を探した結果、条件の良い土地は少し予算を超えてしまう。そこで予算を引き上げる提案をすると「最初は○○万円で見つかるって言ったじゃないですか」と不信感を持たれてしまう。この問題の多くは、初回の資金計画でどれだけ幅を持たせて提案できているかで解決できます。
本記事では、元一条工務店のトップ営業で、土地なし客の営業を得意とする当社コンサルタントが、土地提案の幅を広げるための資金計画の考え方を解説します。資金計画の「3つの視点」、借入の上限と適正予算という「2つの軸」、初回に確認すべき6つの項目、そして土地と建物に幅を持たせる予算の組み方まで、明日からの商談で使える手順を紹介します。
資金計画には、次の3つの視点があります。
1つ目の顧客視点と3つ目の他社視点は、多くの営業担当者がすでにヒアリングできています。抜けがちなのが2つ目の自社視点です。「自社視点」と聞くと会社都合のように聞こえますが、そうではありません。自社の一番良い提案をすることが、お客様の幸せにつながるはずです。お客様の要望や他社の金額に振り回されすぎると、本来できたはずのベストな提案ができなくなってしまいます。
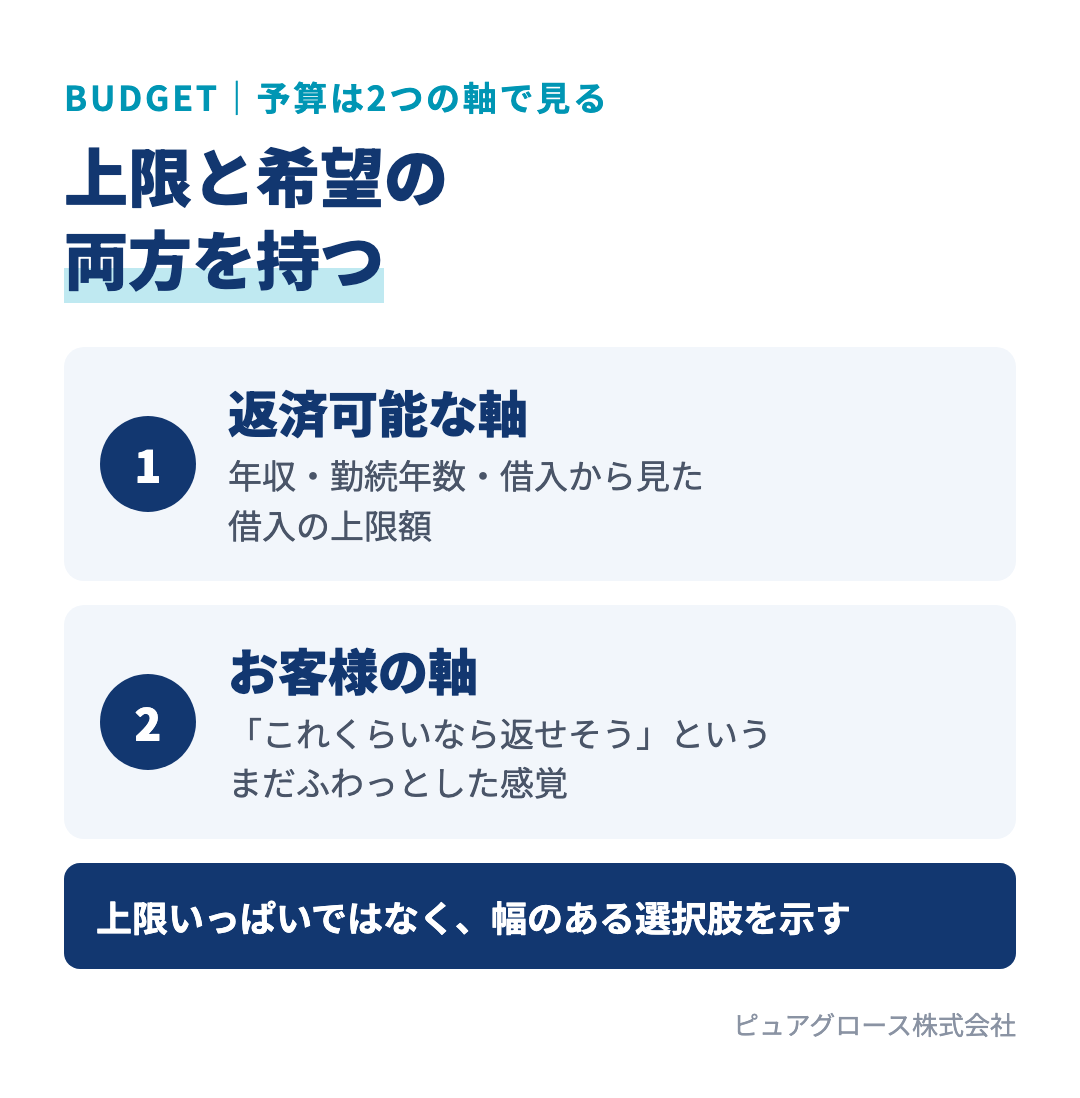
自社視点でベストな資金計画を立てるには、予算を2つの軸で捉えることが大切です。
同じ「予算3,000万円」のお客様でも、年収がいくらか、他に借入があるかどうかで、提案すべき内容はまったく変わります。だからこそ、まず返済可能な軸を把握しておくことが重要です。
ただし、上限いっぱいの提案をしようということではありません。どちらか一方ではなく、両方が大事です。上限を把握したうえで、幅を持たせた選択肢をお客様に示すことで、お客様自身が一番納得できる選択をできるようになります。
たとえば、予算内に収まるけれど条件がいまひとつの土地と、少し予算は上がるけれど日当たりや形状が良い土地があったとします。予算の限界から前者を選ぶ方もいれば、「もう少し出せるなら後者も検討したい」という方も実際にいます。最初に上限を確認せず、お客様の希望予算だけで探すと、選択肢が前者だけになってしまうのです。
お客様の予算の決め方は人それぞれです。世間の相場から何となく決めている方、住宅購入が不安でとにかく最初の金額を安くしたい方、今の家賃などの月々の感覚から決めている方もいます。
営業担当者に意識してほしいのは、予算の定義を変えることです。感覚で決めた予算ではなく、お客様一人ひとりの状況に合わせた根拠のある予算を一緒に組む。そうすることで「この予算ならこんな暮らしも叶う」と、お客様の夢を広げる提案ができるようになります。
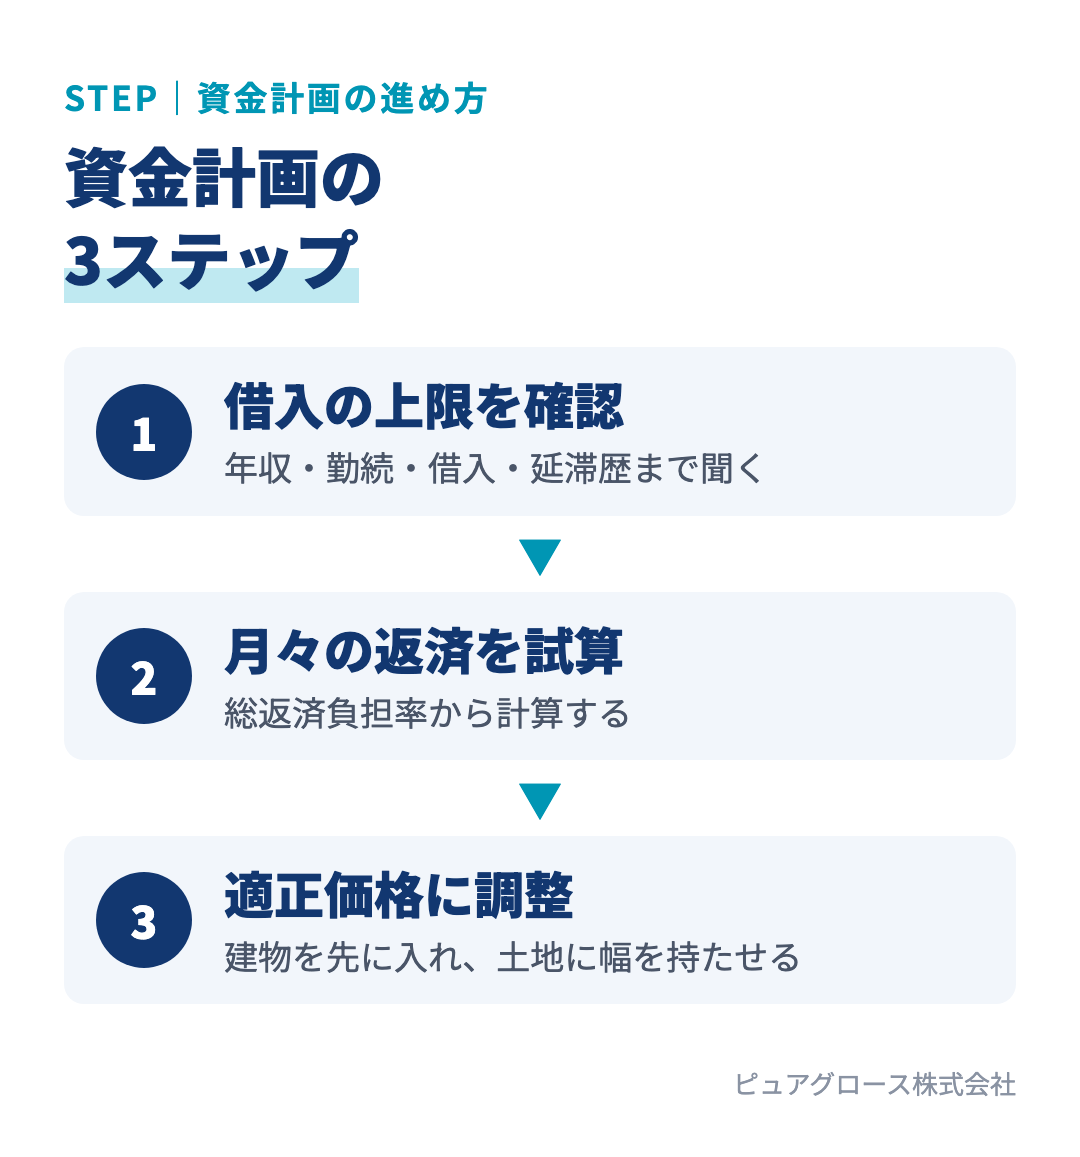
具体的な資金計画は、次の3ステップで進めるのが理想です。
意外とできていないのが、1つ目の上限額の確認です。支援先の案件レビューで「予算は3,000万円です」「4,000万円です」と報告を受けても、「本当にその金額を借りられるのか」「その根拠は何か」と聞くと、そこまでは確認できていないケースが少なくありません。
ローン電卓を使った細かな計算をしなくても、次の項目を聞けば、おおよその借入可能額が見えてきます。どのお客様にも確認しておきたい項目です。
| 確認する項目 | ポイント |
|---|---|
| 単独か ペアローンか | まだ決めていない場合は、 一度ペアローンでも試算してみる |
| 現在の年収 | 多くの営業担当者が ヒアリングシートで確認できている |
| 勤続年数 | 3年以上あると望ましい。 金融機関によって基準は異なる |
| 他の借入 | 車のローンやカードローンの有無で、 借りられる金額が大きく変わる |
| 延滞の履歴 | 聞きにくいが、年収が高くても 延滞歴があると借りられない場合がある |
| 自己資金・贈与 | 手元資金や親御様からの 援助がいくら出そうか |
※借入可能額や審査の基準は、金融機関・商品・金利によって異なります。最終的には事前審査などで確認してください。
年収だけを聞いて終わらせず、勤続年数や借入、延滞の有無まで確認できているかが、根拠のある予算を組めるかどうかの分かれ目です。
初めて会ったお客様に、借入や延滞の履歴まで聞くのはハードルが高いと感じる営業担当者は多いでしょう。「怪しまれないか」「失礼ではないか」という心理的な壁です。
しかし当社コンサルタントは、これを聞かずに提案することのほうが、お客様に失礼だと考えています。お客様が借りられない金額で提案を進めてしまったり、来場時の話から大きな家やこだわりの家具を望んでいると感じながら、実際には届かない金額のプランを持っていったりすれば、お客様をがっかりさせることになるからです。
実際、初回接客がうまく進んだあとに「ここからより良いご提案をするために、いくつか教えていただきたいのですが」と前置きして聞くようにしてからは、断られることはほとんどなかったといいます。当社コンサルタント自身も、かつては初回で聞くのは失礼だと考えていましたが、上司から「的外れな提案をするほうがよほど失礼。聞けば教えてくれる」と指導され、実践してみると、お客様は自然に教えてくれたそうです。心理的なハードルは、営業側が思っているほど高くありません。
上限と月々の返済額を確認したら、最後にお客様の適正価格へ調整します。ここでのポイントは、建物の金額を先に入れ、諸費用を差し引き、残りで土地に幅を持たせることです。
たとえば、借入額3,800万円・自己資金100万円で、総額3,900万円で考えているお客様の場合。まず「4LDKで、オプションを入れてもこれくらいに収まる」という建物の金額を2,000万〜2,500万円のように幅で置きます。次に諸費用を差し引き、残った金額の範囲で土地を提案します。最初から土地にも幅を持たせておけば、「あと100万円、200万円高ければもっと良い土地を提案できたのに」という問題を防げます。
※金額は説明のための一例です。
反対に土地から決めてしまうと、お客様が「3,000万円の土地がちょうどいい」と言った場合、建物に残るのはわずかな金額になってしまいます。ローコスト、ミドルコスト、ハイコストのどの価格帯の会社でも、まず自社の建物がいくらで提供できるのかをお客様に示すことが出発点です。
建物にしっかりお金をかける提案をする会社なら土地の金額は抑えめに、土地を優先する方針の会社なら建物を少し抑えて土地に予算を回す。どちらがお客様にとってベストかは、各社の提案方針によって変わります。大切なのは、その方針に沿って土地と建物それぞれに幅を持たせておくことです。
この2つができていれば、土地探しの途中で予算を上げる話になっても、お客様の不信感につながりません。お客様にとって最も良い土地と建物の組み合わせを、自信を持って提案できるようになります。
A. 希望予算は相場や月々の感覚から何となく決めた金額であることが多く、それだけで土地を探すと選択肢が狭くなります。借入の上限という「返済可能な軸」も把握し、両方を踏まえて幅のある選択肢を示すことで、お客様が納得できる選択をしやすくなります。
A. 「より良いご提案をするために教えてください」と目的を伝えて聞けば、断られることはほとんどありません。むしろ確認せずに借りられない金額で提案を進めるほうが、お客様にとって不利益になります。
A. 自社の建物がいくらで建てられるかを幅で先に示し、諸費用を差し引いた残りで土地に幅を持たせるのがおすすめです。土地から決めると建物に回せる金額が足りなくなり、理想の家づくりが難しくなることがあります。
ピュアグロースでは、元一条工務店のトップ営業をはじめとする実務家コンサルタントが、資金計画やヒアリング、土地なし客の商談の進め方から、案件レビューまで、営業の成果づくりに伴走しています。土地探しの段階で失注が多い、資金計画の精度を高めたいという方は、お気軽にご相談ください。
