「お金の話になると、お客様の表情が曇ってしまう」
「車のローンがあると聞いて、どこまで提案していいのか分からなくなる」
家づくりを考えるお客様の多くが、最初に抱えているのは「本当に払っていけるのか」という不安です。この不安に初回接客で答えられるかどうかで、次の打ち合わせにつながるかが大きく変わります。本記事では、元アイ工務店のトップ営業で、初回接客の成約率が3割を超えていた当社コンサルタントが、来店前に用意しておく資金計画の組み立て方を解説します。既存ローンの聞き方、総予算の上限のつかみ方、「今の家賃」と比べる月々の見せ方、そしてそれを誠実に伝えるための注意点まで、明日の接客準備にそのまま使える内容です。
来場予約のフォームや事前アンケートには、年収、勤続年数、他の借入の有無、今の住まいが賃貸かどうかといった情報が入っていることがあります。多くの営業担当者は、ここまでの情報を見たうえで「あとは当日聞こう」と考えます。
しかし売れている営業は、この段階で「このお客様なら、どのくらいの総額で、月々いくらの支払いになるか」まで仮説を立てておきます。当日の30分ほどで「この建物とこの土地なら、この資金計画になります。今のお支払いと比べてもこのくらいの差です」と話せれば、お客様は安心して家づくりの話を聞けるようになるからです。当社コンサルタントも「トークが得意だったわけではない。準備してきたことにお客様が感動してくれていた」と話しています。
アンケートで「車のローンあり」と分かっても、残債や月々の返済額が分からなければ資金計画は組めません。金融機関に相談しても「内容次第です」と言われるだけです。とはいえ、まだ会ったこともない段階で借入の詳細を聞くのはハードルが高いもの。そこで、0次接客の電話がつながったときは、質問を次の3つに絞ります。
この3つが分かれば、月々の返済額と残債はおおよそ推測できます。聞く前には「住宅ローンの組み方によっては、今の車のローンを含めて条件が良くなる場合もあるので、参考に教えていただけますか」と目的を先に伝えるのがポイントです。質問を最初から3つ並べると「たくさん答えなければいけない」と身構えられるので、2つ聞いてから「ちなみに、それはいつ頃ですか」と3つ目を添えるくらいの自然さを意識します。
なお、予約をしたのが奥様で、車を使っているのがご主人という場合、細かな契約内容までは分からないことも多いものです。だからこそ「車種・金額・時期」という、誰でも答えやすい項目に絞っておく意味があります。
既存ローンの見当がついたら、取引のある金融機関に事前に相談し、車のローンを住宅ローンと合わせて扱えるか、年収に対する返済の比率から見て総額でどこまで借りられそうかを確認しておきます。動画の例では、年収500万円で車のローンがあるお客様について「車と土地と建物をすべて含めても、総額は4,000万円台半ばが上限の目安」と見立てていました。
※借入可能額や既存ローンの扱いは、金融機関・商品・審査によって異なります。あくまで準備段階の目安として使い、最終的には事前審査で確認してください。
上限が分かれば、「この総額に収めるなら、建物は何坪くらい、土地はいくらまで」という逆算ができます。上限を知らずに当日を迎えると、お客様の希望をそのまま受け止めて、届かない提案をしてしまう危険があります。
賃貸にお住まいのお客様にとって、総額の数字よりもイメージしやすいのは「今の家賃と比べて、月々いくらになるのか」です。そこで、住宅ローンの返済額だけでなく、家を持つことで生まれる月々の負担を軽くする要素も整理して見せます。
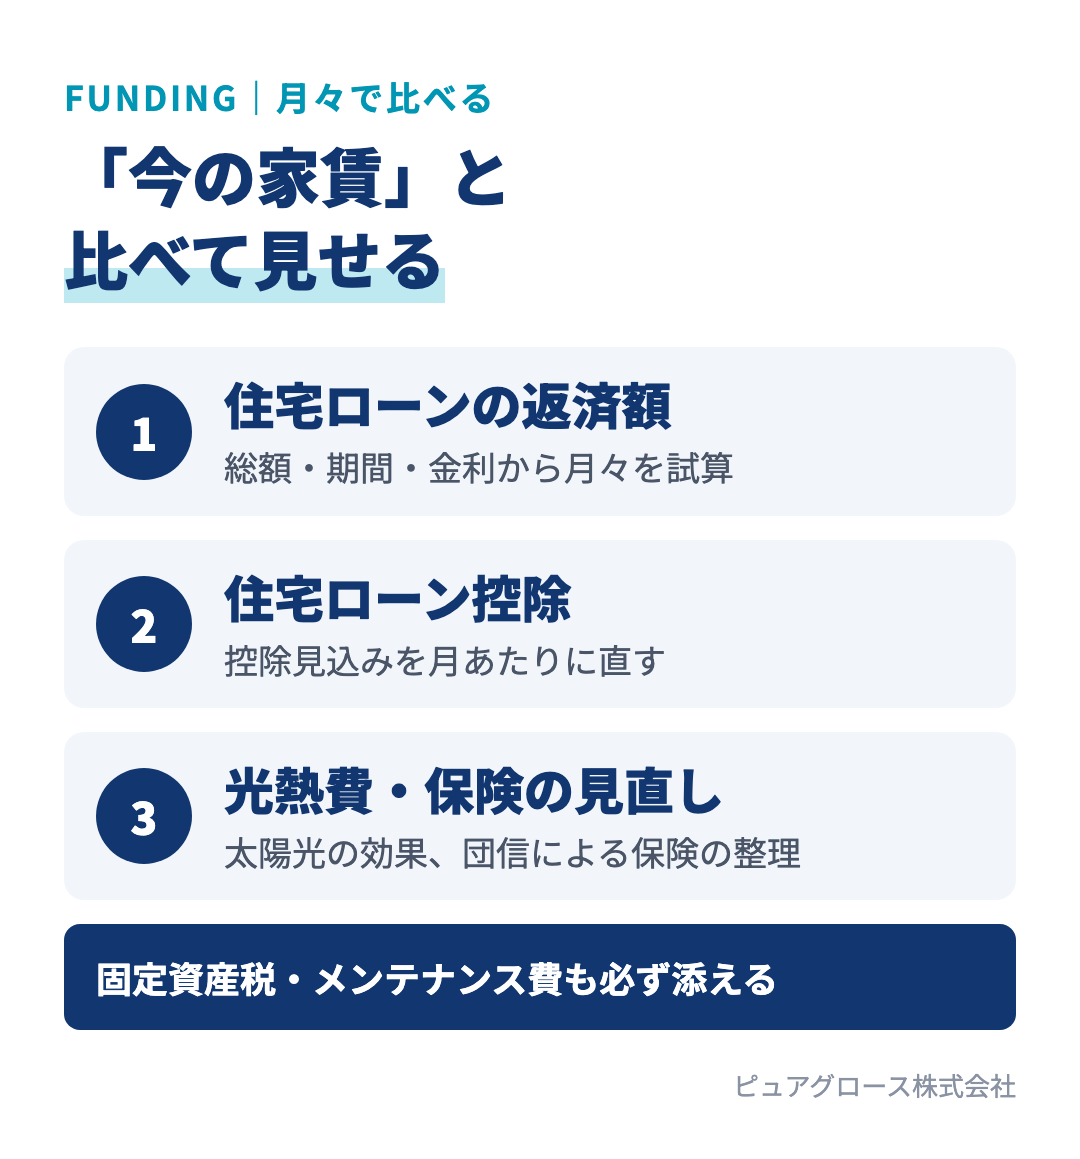
| 要素 | 資金計画での扱い方 |
|---|---|
| 住宅ローンの返済 | 総額・期間・金利から 月々の返済額を試算する |
| 住宅ローン控除 | 控除見込み額を月あたりに直して示す (住宅の性能・入居年・税額で変わる) |
| 太陽光発電 | 標準搭載なら、売電や自家消費による 光熱費の削減を月額の目安で示す |
| 団体信用生命保険 | 今入っている生命保険を見直す きっかけになることを伝える |
| 固定資産税・ メンテナンス費 | 賃貸にはない負担として 必ずセットで伝える |
たとえば借入4,000万円、返済期間40年、金利0.8%(全期間一定と仮定)なら、月々の返済額は約9.7万円です。ここから住宅ローン控除や光熱費の削減などを月あたりに直して差し引くと、実質的な負担が今の家賃とどのくらい違うのかを示せます。お客様が支払っている車のローンも、住宅ローンと合わせて長い期間で返す形にできれば、月々の負担感は軽くなります。
※金額は2025年7月公開の動画で示された試算をもとにした説明用の例です。金利、控除の条件、売電価格などは時期や制度改正によって変わるため、提案時点の条件で計算してください。
ここで注意したいのが伝え方です。「住宅ローン控除があるので、今の生活と変わりませんよ」とまくし立てるのは、厳密には正しくありません。家を持てば固定資産税がかかり、将来のメンテナンス費用も必要になります。
当社コンサルタントは、比較を見せたうえで「ただ、固定資産税などもかかるので、総額の予算は大切に考える必要があります。今より月1万円ほど増えても頑張れそうなら、安心して進められると思いますが、いかがですか」と、お客様自身に判断してもらう形で話していました。契約を取るための見せ方ではなく、お客様のためにどう伝えるかというスタンスが、結果として信頼につながります。
総予算の目安が決まったら、土地とプランを準備します。土地なしのお客様であれば、希望の学区やエリアで出ている土地の相場を調べ、「総額に収めるなら土地はこの範囲」と当たりをつけます。会社の価格帯によって、同じ総額でも土地に回せる金額は変わるので、自社の建物価格から先に置いて考えるのが基本です。
プランは1つではなく、その総額に収まる候補を複数用意しておきます。動画の例では、家事がしやすい回遊動線のプランなど6つ程度をピックアップしていました。アンケートで「Instagramを見て知った」と答えているお客様なら、当日「どんな投稿が印象に残っていますか」と聞けば、好みの方向性をすぐに確かめられます。好みに近いプランを手元に持っていれば、「この土地なら、坪数を少し増やしても予算内に収まりますよ」といった前向きな話ができます。
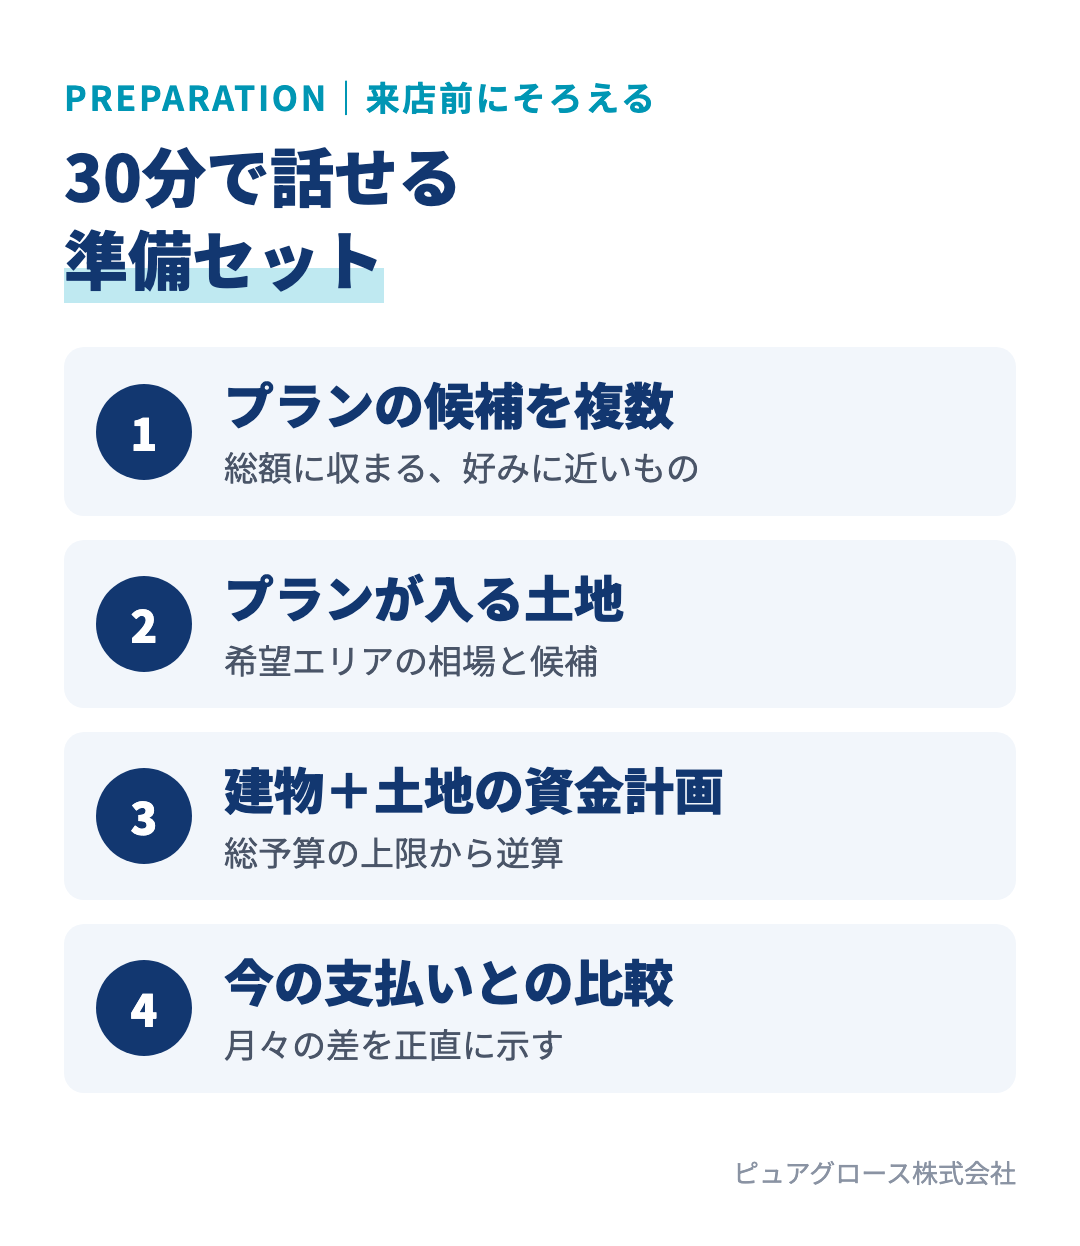
ここまでの準備がそろうと、初回接客では次の流れで話せます。
この話を30分ほどでできれば、お客様は「この会社なら安心して相談できる」と感じてくれます。準備にかかる時間も、慣れれば30分程度です。プランは過去の事例から選び、土地は検索ツールで候補を出し、建物と土地を組み合わせた資金計画書をつくるだけだからです。当社の支援先では、住宅会社向けシステム「PGクラウド」で土地情報を一括で検索し、準備の時間を短くしています。
同じ予約情報を受け取っても、ここまで準備する営業と、何も準備せずに当日を迎える営業とでは、成約率に大きな差が出ます。集客が簡単ではない今、1件の来場を確実に生かすための準備は「やった方がいい」ではなく「やらなければいけない」ものです。
初回接客の前に何を準備するかの全体像は初回商談は事前準備で決まる、借入の上限の確認と予算の幅の持たせ方は土地提案の幅を広げる資金計画の進め方でも解説しています。
A. 「住宅ローンの組み方によっては条件が良くなる場合がある」など、聞く目的を先に伝えれば答えていただけることがほとんどです。質問は車種・購入時の金額・時期の3つに絞り、細かな契約内容までは聞かないのがコツです。
A. 言い切るのは避けましょう。住宅ローン控除や光熱費の削減で月々の実質負担を比べるのは有効ですが、固定資産税やメンテナンス費など賃貸にはない負担もあります。それらも含めて示したうえで、お客様自身に判断していただくのが誠実な伝え方です。
A. 慣れれば30分程度です。プランは過去の事例から候補を選び、土地は検索ツールで相場と候補を出し、建物と土地を組み合わせた資金計画書をつくります。手順を型にしておけば、若手の営業担当者でも同じ準備ができます。
ピュアグロースでは、大手ハウスメーカーのトップ営業出身のコンサルタントが、0次接客から初回接客の準備、資金計画の伝え方まで、現場に入って営業力の強化を支援しています。お気軽にご相談ください。
