「資材が入らず着工が遅れ、入金の見通しが立たない」
「有事に備えて、金融機関とどう話を進めればいいか分からない」
ナフサ(石油化学製品の原料)の価格高騰と供給不安により、樹脂系の建材が入りにくくなり、住宅業界でも着工の遅れが起きています。着工できなければ着工金が入らず、資金繰りが一気に苦しくなります。本記事では、金融機関出身で住宅会社の財務・資金調達を支援している当社の財務コンサルタントの解説をもとに、住宅会社がこうした「有事」に備えて今すぐやるべき財務対策を紹介します。
※本記事は2026年5月21日時点の情報に基づく解説です。融資制度や金融機関の対応は状況によって変わるため、最新の情報は取引先の金融機関や専門家にご確認ください。本記事では、時期に左右されにくい対策を中心にまとめています。
資材が入らず着工できなければ、着工金などの入金も入ってきません。4号特例の縮小で着工が遅れたときにも、同じような状況が起きました。大切なのは、資金繰りさえ回っていれば、たとえ一時的に赤字になっても倒産はしないということです。有事の財務対策は、資金繰りを止めないことが一丁目一番地です。
また、国の支援策が出るのを待つのではなく、各社が独自に早く動くことが重要です。財務は病気と同じで、発症してからでは打てる手が限られます。早く動くほど選択肢は増えます。
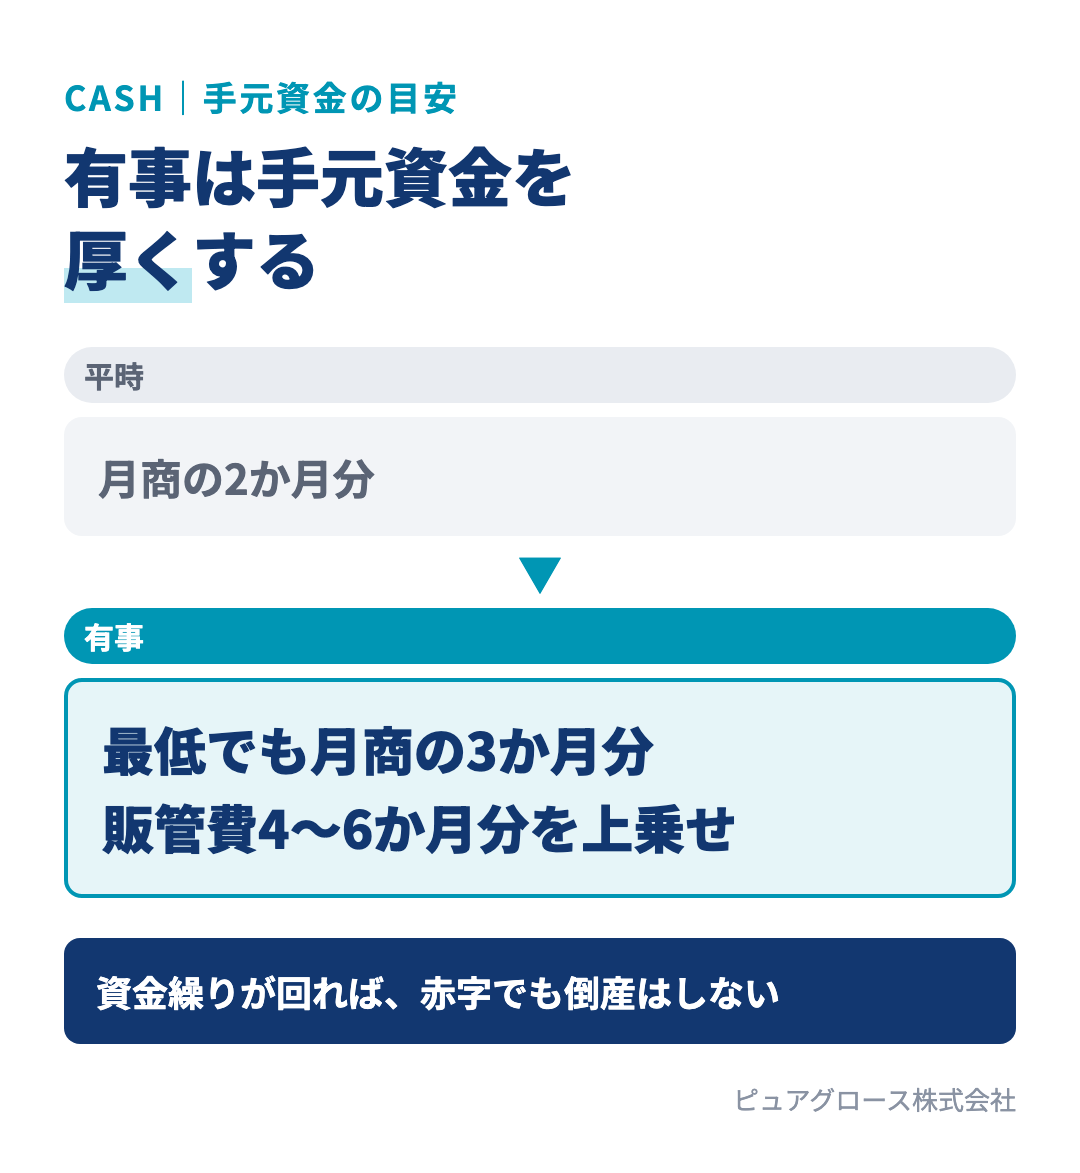
黒字倒産を防ぐための現預金の目安は、平時で月商の2か月分です。しかし有事には、最低でも月商の3か月分は確保したいところです。当社の支援先には、平時の水準に加えて販管費の4〜6か月分を上乗せで調達することを目安としてお伝えしています。
ただ、支援先を見ても、この水準を満たしている会社は1割にも満たないのが実情です。成長している住宅会社ほど、現預金を最低限にとどめ、余剰資金を投資に回しているためです。だからこそ、有事には早めの調達が必要になります。
住宅会社は、お客様からお金を先に受け取り、支払いが後に来るビジネスです。平時は資金に困りにくいため、資金繰り表をつくっていない会社が少なくありません。有事に最初にやるべきは、物件ごとに、いつ着工できて、いつ入金があるのかを整理した資金繰り表をつくることです。
資材の手配の目途が立っている時期までは着工できても、その先どの物件が着工でき、入金があるのかを見通す必要があります。資金繰り表があれば、本当に資金が底をつくタイミングと、「これならなんとか回る」というラインを見極められます。手元資金が目安に届いていなくても、資金繰りで問題がないと分かれば、無駄な借入れや手数料も必要ありません。
もう一つ大切なのが、入金遅れを防ぐことです。「今月末に着工金が入ります」と言っていたのに、手続きが間に合わず翌月になってしまう。営業担当者からすれば「1日ずれても大差ない」と感じるかもしれませんが、住宅会社は1件で数千万円単位のお金が動きます。月末の支払いをその入金に頼っていた場合、命取りになりかねません。営業と経理が連携して、入金の時期と期日を管理することを徹底しましょう。
専用の融資制度がない状況では、メインバンク・サブバンクと個別に交渉して資金を確保する必要があります。動き方は次の3つのステップです。
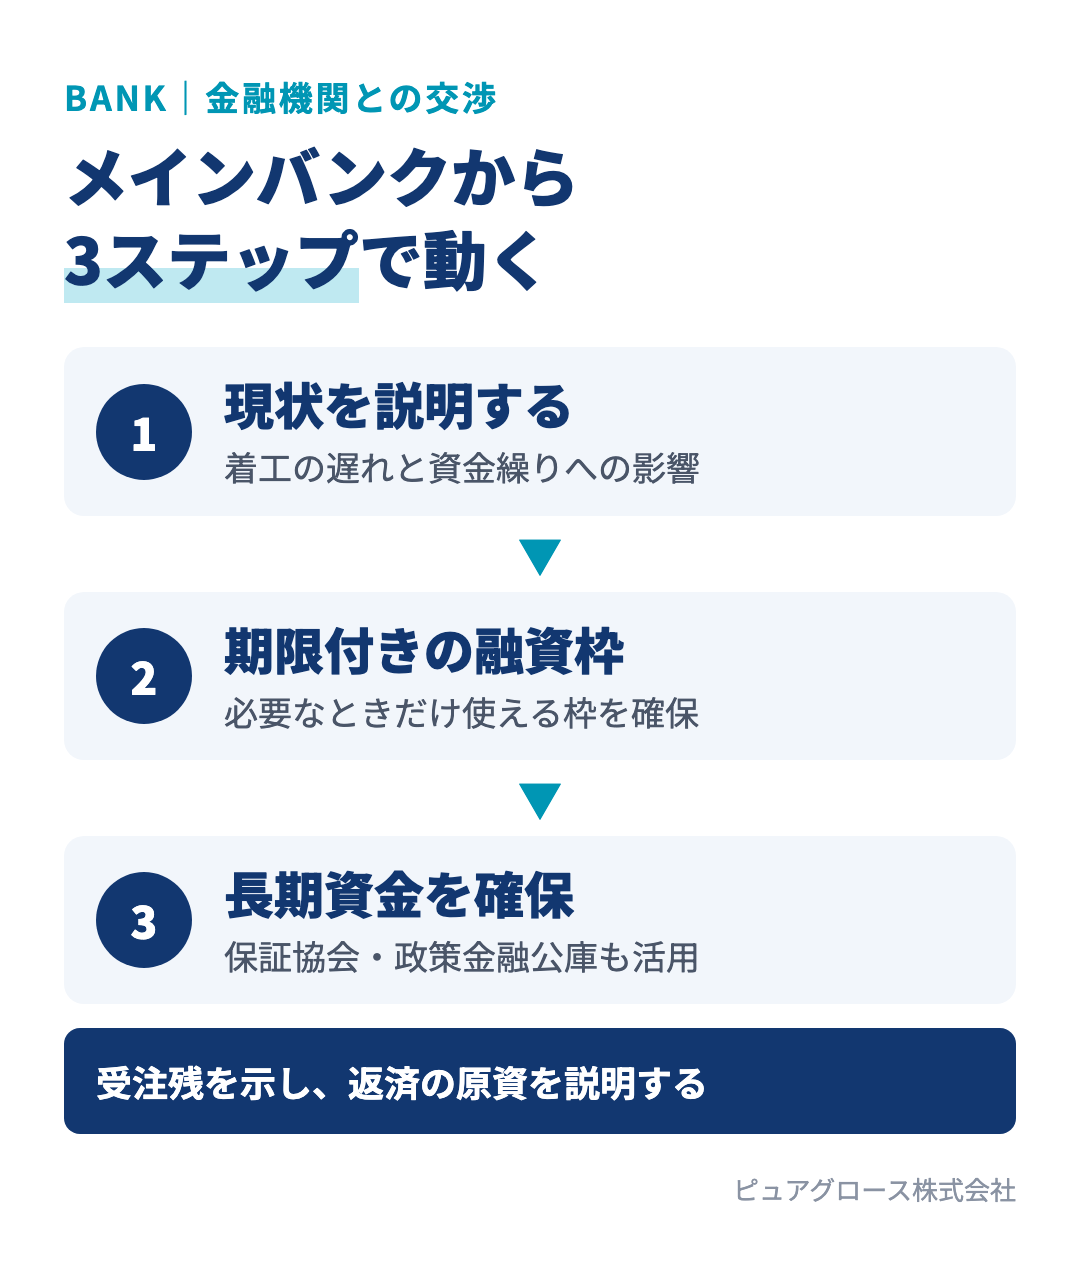
何が入ってこなくなり、着工がどう止まり、その結果として資金繰りがどれくらい減るのか。現状を具体的にまとめ、金融機関に説明する場を設けます。あわせて、その金融機関が今回の事態に対してどのような対応をしているのか、特に住宅業界向けにどんな動きがあるのかを聞き出しましょう。有事は情報戦です。感度高く情報を取りに行く会社が生き残ります。
住宅業界は運転資金の融資が出にくい業種で、通常の融資で「追加で2か月分の運転資金を」と頼んでも、資金使途がないとして断られることが多くあります。そこで有効なのが、有事対応に限定した融資枠です。上場企業がコロナ禍などで活用した「コミットメントライン」のように、あらかじめ約束事を決めて融資枠を設けておく方法です。
当社の支援先では、たとえば「期限は1年または2年、延長なし。着工遅れなどの影響に対応するための資金」と使途と期限を明確にしたうえで、当座貸越枠のような緊急時に使える枠を設けてもらう交渉をしています。長期で借りるより、必要なときだけ使える枠を確保するのが理想です。財務内容や受注状況によって対応は変わりますが、早い会社ではすでに大きな枠を確保しています。
融資枠の設定が難しい場合は、信用保証協会の保証付き融資や、日本政策金融公庫などを活用して長期資金を確保します。いずれの場合も、受注残の状況をしっかり説明することが欠かせません。入金がなければ返済の原資がないため、受注はあるが着工できないために資金が厳しいのだ、という構図を明確に伝えます。
動画公開時点では、コロナ禍のような国の専用融資制度は出ておらず、既存のセーフティネット制度などを使う形でした。一方で、金融機関が独自に対応する動きもありました。たとえば、独自の対応ファンドによる融資を設けた銀行グループや、建築費の上昇で住宅ローンの借入額が足りなくなったお客様に対し、再審査のうえで上乗せ融資に応じる地方銀行などです。こうした動きは金融機関ごとに異なるため、取引先に直接確認することが大切です。
※記載内容は動画内の解説(2026年5月21日時点)に基づくものです。
資金の話を社員にするのを嫌がる経営者もいます。「会社は大丈夫なのか」と不安にさせ、離職につながるのではと心配するからです。しかし、厳しいから話すのではなく、厳しくならないために話すのです。先行きが不透明なときほど、最悪のケースを想定して動けるかどうかが問われます。
不安をあおるのではなく、「今の資金はこうで、このケースでも足りる。ただ、より安定して経営するために、入金管理などに協力してほしい」と、数字を示して具体的に伝えましょう。営業や工務など、全社で意識をそろえることが大切です。
年間の棟数が多い会社ほど、出ていくお金も販管費も大きく、有事の影響を受けやすくなります。規模の大きい会社ほど、早めに資金繰りを確認し、手を打っておきましょう。
A. 平時は月商の2か月分が目安です。資材不足などの有事には最低でも月商の3か月分、当社では平時の水準に販管費の4〜6か月分を上乗せすることを目安としています。まずは物件ごとの資金繰り表をつくり、資金が底をつくタイミングを見極めましょう。
A. 待つのはおすすめしません。財務は早く動くほど打てる手が増えます。まずはメインバンクに現状を説明し、その金融機関がどのような対応をしているかを確認したうえで、融資枠の設定などを相談しましょう。
A. 入金を予定どおりにいただくことです。着工金などの入金が1か月ずれるだけで、月末の支払いに影響が出ることがあります。経理と連携して入金の時期と期日を管理しましょう。
ピュアグロースでは、資金繰り表の作成から金融機関への説明資料づくり、融資の交渉まで、住宅会社の財務を支援しています。資材高騰への対策については「資材高騰時代の住宅コスト構造」もご覧ください。自社の状況が気になる方は、お気軽にご相談ください。
