「決算は黒字なのに、なぜか毎月の資金繰りが苦しい」
「銀行に勧められるまま借り足していたら、返済額が増え続けている」
2025年以降、住宅会社の倒産が相次いでいます。倒産というと赤字企業を思い浮かべがちですが、当社の財務コンサルタントの解説では、倒産した会社のおよそ半数は黒字だったと言われます。現金が十分にあれば赤字でも会社はつぶれず、逆に黒字でも資金が回らなければ倒産します。本記事では、金融機関出身で財務・資金調達の支援を行う当社コンサルタントが、住宅会社が黒字倒産する2つの構造と、経営者が今日から確認すべきことを解説します。
※本記事は2026年2月の動画公開時点の内容です。
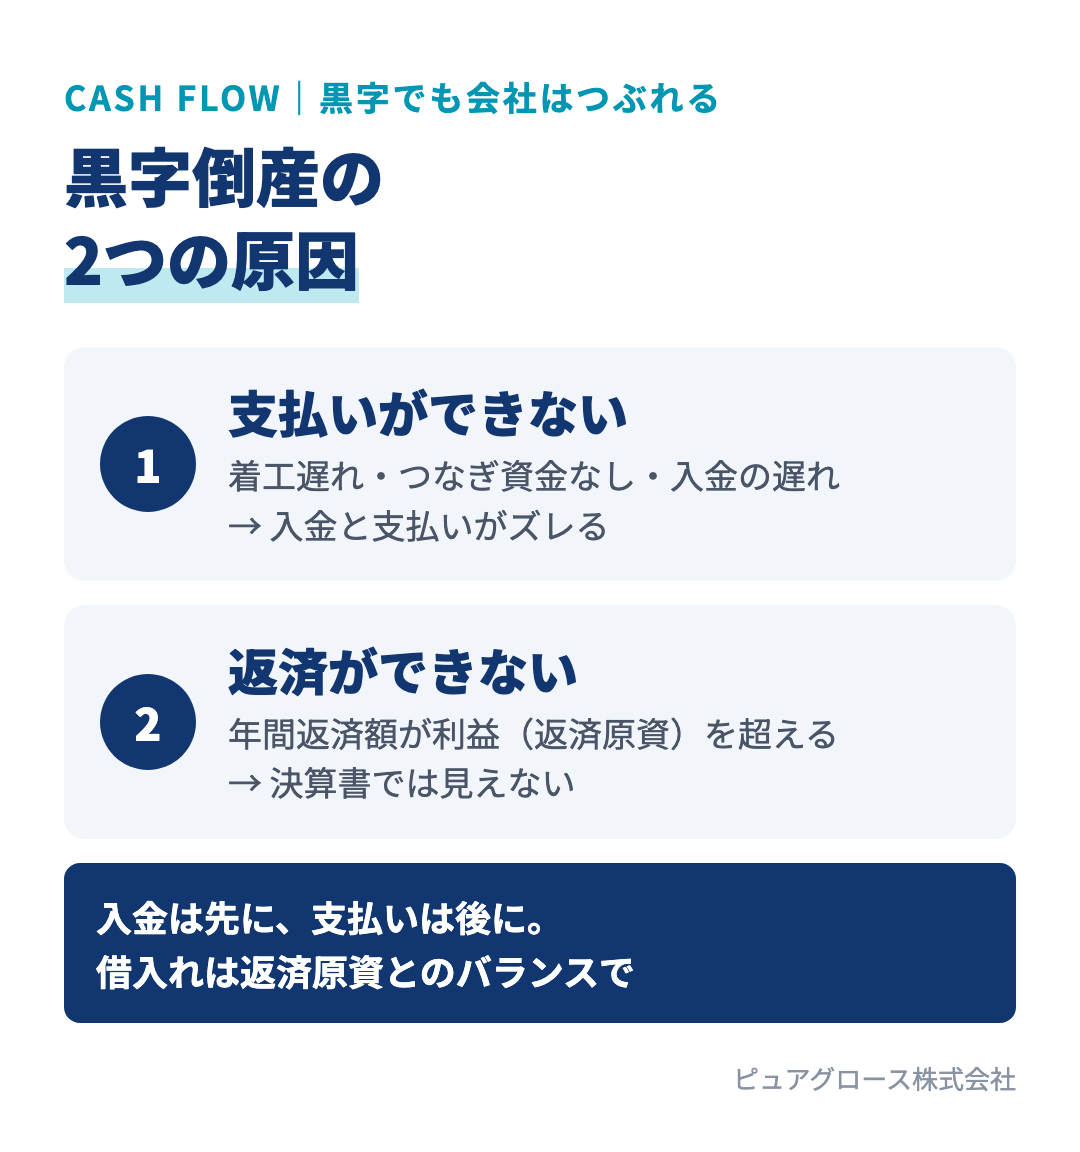
注文住宅は請負契約です。多くの会社は、契約金・着工金・中間金・最終金とお客様から分割で入金を受け(いわゆるつなぎ資金)、その入金で外注先や仕入れ先に支払います。つまり、本来は銀行から運転資金を借りなくても回る構造です。
ところが2025年4月の4号特例の縮小以降、確認申請に時間がかかり、着工が2か月から長いところで4か月ほど遅れるケースが出ています。着工金で資金を回している会社では、その間の入金が止まり、販管費や借入れの返済で現金が出ていく一方になります。
この状況は金融機関に説明して資金を手当てする必要がありますが、金融機関の担当者がこの影響を十分に理解していないことも少なくありません。なぜ資金繰りが厳しくなっているのかを、自社から一つずつ説明する準備が必要です。
資金繰りの相談を受けてよく見ると、つなぎ資金を受け取らず、完成時の一括払いにしている会社が意外と多くあります。「財務が安定しているので、つなぎ資金は不要です」とクロージングで安心感を伝える会社もあり、それ自体が間違いではありません。
しかし、1棟の原価が2,000万円なら、年間10棟で2億円、規模が大きくなれば数十億円単位の資金を会社が立て替えることになります。会社が立ち行かなくなれば、お客様にとってのほうが不利益は大きくなります。規模の拡大に合わせて、つなぎ資金を受け取る体制へ営業の仕組みごと切り替えることが必要です。
社長に必ず覚えてほしいのが、キャッシュ・コンバージョン・サイクル(支払いから入金までの期間)の考え方です。入金を先にもらい、支払いを後にする。お客様からの入金時期と、各業者への支払い時期をコントロールできれば、黒字倒産は基本的に起きません。
現場でよく起きるのが、入金期日のずれです。たとえば「契約から2か月以内に着工金」というルールで3月末が期日なのに、入金が4月にずれ込む。こうした小さなずれが積み重なり、売上30億円規模のある支援先では、入金のずれが約1億円にのぼっていました。手元資金が2億円で支払いが2億円あるとき、その1億円が入るかどうかで資金繰りは大きく変わります。
入金管理は基本的に管理部門の仕事ですが、お客様とやり取りするのは営業です。管理部門が週次の会議などで「この入金予定は合っていますか」と営業に確認する仕組みをつくりましょう。忙しいトップ営業には、入金管理を含む営業サポートの担当をつけるのも有効です。
実は黒字倒産のより大きな引き金になっているのが、借入れの返済です。長期借入金の返済原資は、売上から原価と販管費を引いて残った利益(と減価償却費)です。利益が1,000万円の会社で、年間の返済が1億円あれば、黒字でも返せません。
注意したいのは、借入れの返済は損益計算書に表れないことです。決算書で黒字を確認して安心していても、年間の返済額が返済原資を上回っているケースは少なくありません。経営者が最も見落としやすいポイントです。
「長期の運転資金を多めに借りて手元に置いておけば、借入金と現預金が同じ水準なら実質無借金」という考え方は広く知られており、手元資金を厚くするという点では間違っていません。業界で倒産が増えると、自社の財務がどれだけ健全でも、金融機関は住宅業界への貸し出しに慎重になります。今まで借りられた資金が急に借りられなくなることもあるため、手元資金を持つこと自体は大切です。
問題は借り方です。借りれば借りるほど毎月の返済は増えます。借入れの適正額は、返済原資と年間返済額のバランスで決まります。
長期借入金を返済して残高が減ると、金融機関から「減った分をまた借りませんか」と提案されることがあります。この借り方を誤ると、借入残高は増えていないのに返済額だけが増えていきます。
| 借り方 | 年間返済額の変化 |
|---|---|
| 5,000万円を 5年で借りる | 年1,000万円。 1年後の残高は4,000万円 |
| 減った1,000万円を 新たに5年で借り足す | 年1,000万円+200万円= 年1,200万円に増える |
| 残高を一本化して 5,000万円を借り直す | 年1,000万円のまま 変わらない |
※金利を除いた単純計算の例です。
借り足しを毎年続けると、返済額は年々膨らみます。その結果、返済のためにまた借りるという悪循環に陥ります。既存の長期借入金をまとめて返済額を抑えながら借りる、といった方法を金融機関と相談しましょう。ただし伝え方を誤ると「条件変更(リスケジュール)の相談か」と受け取られることもあるため、注意が必要です。
そもそも注文住宅の会社は、運転資金を借りなくても回る構造です。必要な資金は、使い道に合った形で借りることが大切です。
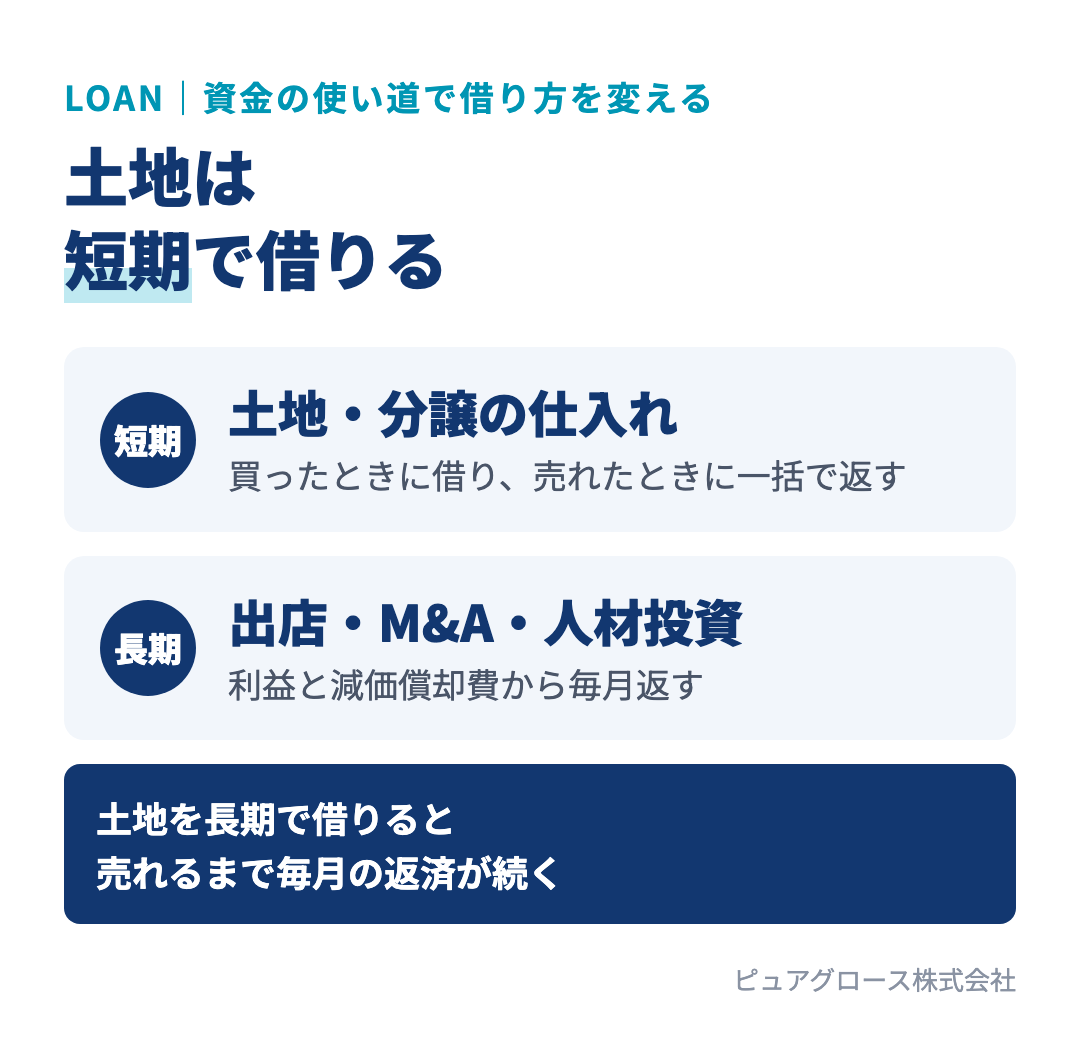
| 短期借入金 (期日に一括返済) | 長期借入金 (毎月返済) |
|---|---|
| 土地の仕入れ 分譲住宅の仕入れ 在庫の仕入れ | 出店資金 M&A資金 人材投資など |
| 返済原資は 売れたときの売上 | 返済原資は 利益と減価償却費 |
よくある誤りが、土地の仕入れ資金を長期借入金で借りてしまうことです。土地の返済原資は、その土地が売れたときの代金です。長期で借りると、売れるまでの間も毎月返済が発生し、資金繰りを圧迫します。買ったときに借り、売れたときに返す短期借入金で調達するのが理想です。
赤字でも黒字でも、現金があれば会社は倒産しません。どのくらいの現金を持ち、どう借りるのか。このコントロールが健全な経営の土台です。着工遅れや資材高騰への備えは、資材高騰・着工遅れに備える住宅会社の財務対策でも解説しています。
A. 主な原因は2つです。入金と支払いのタイミングがずれて支払いができなくなること、そして年間の借入返済額が利益などの返済原資を上回ることです。どちらも損益計算書だけでは見えないため、資金繰りと借入れの構造を確認する必要があります。
A. 棟数が少ないうちは問題にならないこともありますが、規模が大きくなるほど会社が立て替える資金が膨らみます。会社の成長に合わせて、つなぎ資金を受け取る体制に切り替えることをおすすめします。
A. 土地の返済原資は売れたときの代金なので、期日に一括で返済する短期借入金が適しています。長期借入金で借りると、売れるまでの間も毎月の返済が発生し、資金繰りを圧迫します。
ピュアグロースでは、金融機関出身の財務コンサルタントが、借入れの構造や財務バランスの診断、金融機関との交渉、出店に向けた資金調達まで支援しています。資金繰りに不安のある方は、お気軽にご相談ください。
